La facturation électronique en République dominicaine : une question de responsabilité institutionnelle
La facturation électronique devient obligatoire pour les petites et microentreprises en République dominicaine le 15 novembre 2026, sans prolongations officielles annoncées à ce jour. Cette réforme, initiée par la loi n° 32-23, repose sur une refonte systémique des processus administratifs, comptables et fiscaux.
À retenir
- La facturation électronique devient obligatoire pour toutes les entreprises en République dominicaine à partir du 15 novembre 2026.
- Le DGII est appelé à jouer un rôle actif dans la facilitation de cette transition, en fournissant des outils et une assistance technique.
- Les petites et microentreprises font face à des défis majeurs en termes de ressources et de capacités pour se conformer.
- La légitimité de la réforme dépendra de l'approche adoptée par le DGII envers les contribuables non conformes.
- Aucune prolongation officielle n'a été annoncée pour l'échéance du 15 novembre.
Contexte
La loi n° 32-23, promulguée en 2023, a instauré l'obligation de facturation électronique pour toutes les entreprises en République dominicaine. Cette mesure, initialement obligatoire pour les grandes et moyennes entreprises depuis le 1er novembre 2026, s'étend désormais aux petites et microentreprises à partir du 15 novembre 2026. Cette échéance, initialement reportée, marque la fin des délais de grâce accordés par l'administration fiscale dominicaine (DGII).
L'objectif affiché de cette réforme est multiple : renforcer la transparence, réduire l'évasion fiscale, améliorer les mécanismes de contrôle et faciliter les opérations commerciales. Parmi les bénéfices cités par la loi n° 32-23, on trouve également la validation numérique des reçus fiscaux, la réduction de l'usage du papier, la préservation organisée des documents et la disponibilité structurée de l'information.
Un changement de paradigme : le DGII comme partenaire de mise en œuvre
L'article de Rafael Féliz dans El Pregonero propose une refonte du cadre conceptuel entourant la conformité à la facturation électronique. Plutôt que de considérer cette obligation comme une simple question d'application binaire, Féliz argue que le DGII a un rôle actif à jouer dans la facilitation de cette transition.
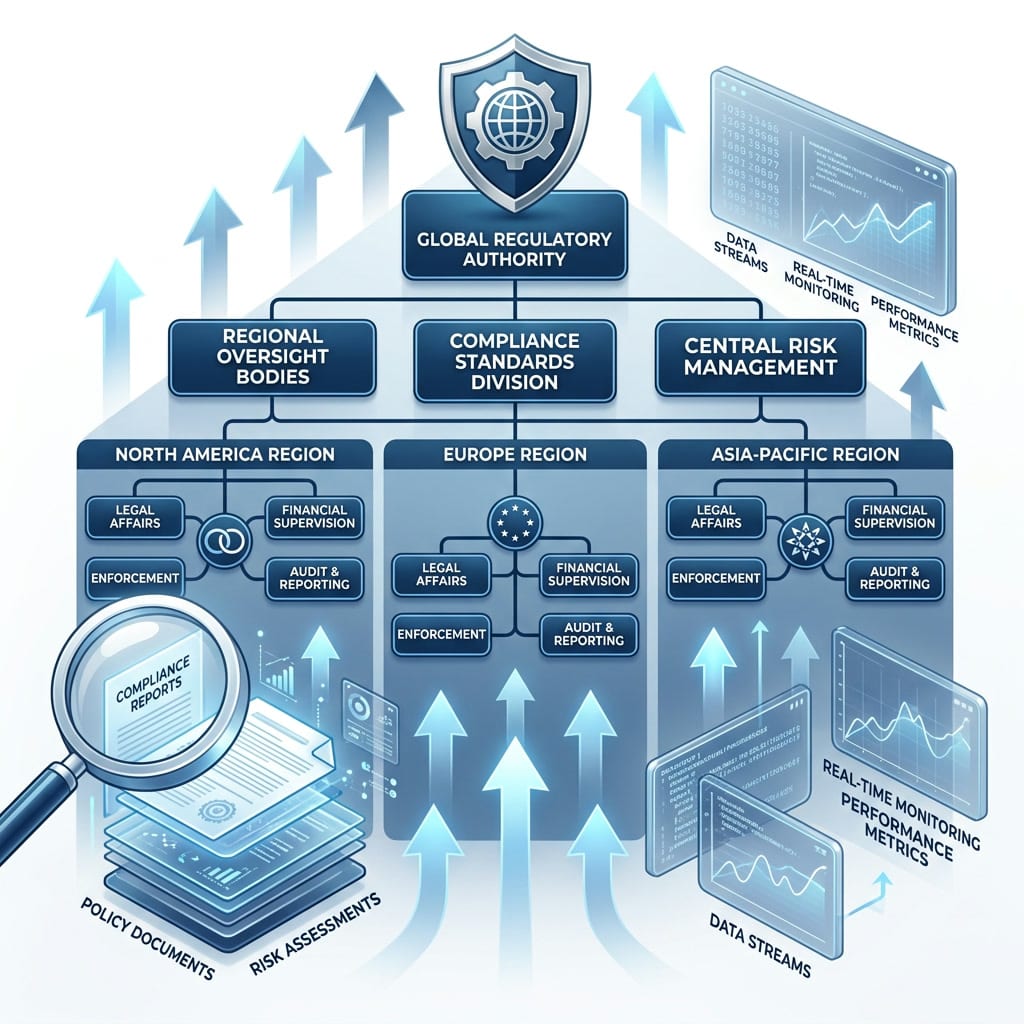
Concrètement, cela implique que le DGII doit fournir des outils accessibles et fonctionnels pour les petits contribuables, maintenir des canaux d'assistance technique ouverts et engagés, et collaborer avec les comptables, les conseillers et les associations professionnelles. Cette approche positionne la réussite de la facturation électronique comme un indicateur d'administration équitable et juste, plutôt que comme un simple outil d'efficacité dans la collecte des impôts.
Le défi de la capacité
Un des points clés soulevés par l'article est le déficit structurel des petites et microentreprises en République dominicaine. Ces acteurs économiques manquent souvent de personnel comptable spécialisé, de départements administratifs dédiés et des ressources technologiques suffisantes pour absorber le nouveau système.
L'article ne remet pas en cause la digitalisation elle-même, mais insiste sur la nécessité de mettre en place une infrastructure de préparation véritable avant d'imposer des mandats. Cette position met en lumière un aspect souvent négligé dans les réformes de ce type : la préparation effective des acteurs économiques concernés.
Implications pratiques
Pour les petites et microentreprises, l'échéance du 15 novembre représente un défi majeur. Bien que le DGII ait mené des activités de sensibilisation, sa posture post-échéance en ce qui concerne les contribuables non conformes reste floue.
La question de la responsabilité institutionnelle prend ici tout son sens. Si le DGII se contente d'appliquer les sanctions sans avoir mis en place les outils nécessaires à la conformité, la légitimité de la réforme pourrait être remise en cause. À l'inverse, une approche proactive de soutien aux petites entreprises pourrait renforcer la perception de cette réforme comme équitable et juste.
Perspectives
À ce jour, aucun report officiel supplémentaire n'a été annoncé pour l'échéance du 15 novembre. Les prochains jours seront donc cruciaux pour évaluer la posture réelle du DGII à l'égard des contribuables non conformes.
Par ailleurs, il sera intéressant de suivre les initiatives concrètes que le DGII pourrait mettre en place pour répondre aux défis soulevés par les petites et microentreprises. La collaboration avec les comptables, conseillers et associations professionnelles pourrait jouer un rôle clé dans la réussite de cette transition.
Questions fréquentes
- Quelles sont les dates clés de la mise en œuvre de la facturation électronique en République dominicaine ?
- Les grandes et moyennes entreprises étaient déjà soumises à l'obligation depuis le 1er novembre 2026. L'échéance pour les petites et microentreprises est fixée au 15 novembre 2026.
- Quel est le rôle du DGII dans cette réforme ?
- Le DGII est attendu pour fournir des outils accessibles, maintenir une assistance technique et collaborer avec les acteurs économiques pour faciliter la transition.
- Quels sont les défis spécifiques pour les petites et microentreprises ?
- Ces entreprises manquent souvent de personnel spécialisé, de départements administratifs dédiés et de ressources technologiques suffisantes pour se conformer au nouveau système.
- Quelles sont les sanctions prévues pour les contribuables non conformes ?
- La posture du DGII post-échéance reste floue. Aucune information officielle n'a été publiée à ce sujet.
- Quels sont les objectifs de la facturation électronique en République dominicaine ?
- Renforcer la transparence, réduire l'évasion fiscale, améliorer les mécanismes de contrôle et faciliter les opérations commerciales sont parmi les objectifs principaux.